BPKP Didesak Evaluasi Audit Kerugian Negara, Kasus Tom Lembong dan ASDP Jadi Sorotan
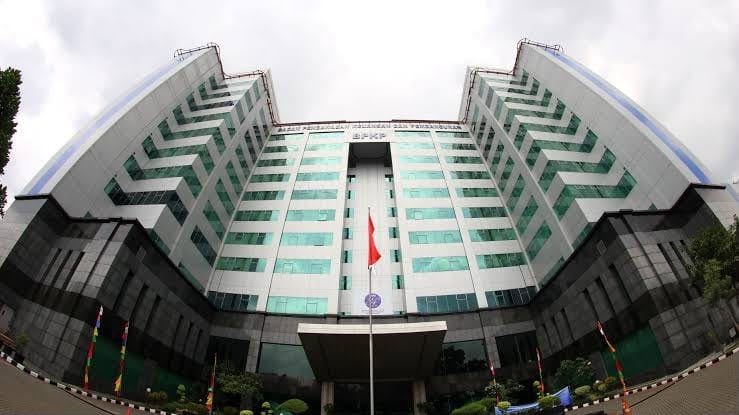
AKURAT BANTEN - Evaluasi terhadap mekanisme audit penghitungan kerugian keuangan negara yang dilakukan Badan Pengawasan Keuangan dan Pembangunan (BPKP) dinilai penting untuk memperkuat kepastian hukum dalam penanganan perkara tindak pidana korupsi.
Dorongan tersebut mengemuka setelah muncul sejumlah perdebatan mengenai kewenangan BPKP pasca terbitnya Putusan Mahkamah Konstitusi (MK) Nomor 28/PUU-XXIV/2026.
Direktur Rumah Politik Indonesia, Fernando Emas, menilai evaluasi diperlukan agar setiap hasil audit yang diterbitkan BPKP benar-benar disusun secara menyeluruh, cermat, dan memiliki metodologi yang dapat dipertanggungjawabkan secara hukum.
“Kalau melihat kasus impor gula yang melibatkan Tom Lembong dan kasus ASDP yang melibatkan Ira Puspadewi, menurut saya hal itu menunjukkan perlunya evaluasi terhadap proses pemeriksaan dan audit yang dilakukan BPKP dalam menghitung kerugian negara,” kata Fernando, dikutip dari Kilat.com, anggota Promedia Group, Kamis (23/7/2026).
Fernando mengaitkan hal tersebut dengan audit kerugian negara dalam perkara dugaan korupsi impor gula yang menyeret mantan Menteri Perdagangan Thomas Trikasih Lembong, serta kasus akuisisi PT Jembatan Nusantara oleh PT ASDP Indonesia Ferry yang melibatkan mantan Direktur Utama ASDP Ira Puspadewi.
Menurutnya, pemberian abolisi kepada Tom Lembong dan rehabilitasi kepada Ira Puspadewi seharusnya menjadi momentum bagi BPKP untuk melakukan pembenahan terhadap proses audit dalam perkara korupsi.
Meski demikian, Fernando menegaskan bahwa keputusan Presiden tersebut tidak otomatis menunjukkan hasil audit BPKP pada kedua perkara itu keliru.
Ia memandang kondisi tersebut sebagai bahan evaluasi agar proses penghitungan kerugian negara menjadi lebih transparan, komprehensif, dan memiliki landasan hukum yang semakin kuat.
Fernando juga menilai audit atas penggunaan keuangan negara tidak cukup dilakukan hanya dengan melihat hasil akhir suatu program.
Seluruh tahapan, mulai dari pra-perencanaan, perencanaan, pelaksanaan, hingga pertanggungjawaban anggaran, menurutnya harus menjadi bagian dari pemeriksaan.
“Audit harus dilakukan secara cermat dan menyeluruh sehingga kesimpulan yang dihasilkan benar-benar menggambarkan keseluruhan proses penggunaan anggaran negara,” ujarnya.
Pandangan serupa mengenai pentingnya kejelasan kewenangan juga disampaikan Pakar Hukum Tata Negara Universitas Islam Indonesia (UII), Anang Zubaidy.
Ia menilai Putusan MK Nomor 28/PUU-XXIV/2026 perlu dijadikan acuan dalam menentukan lembaga yang memiliki kewenangan konstitusional menghitung kerugian keuangan negara.
“MK dengan merujuk pada Pasal 23E menegaskan bahwa satu-satunya badan atau lembaga negara yang ditunjuk untuk melakukan audit kerugian negara itu adalah BPK. Nah, itu jelas,” kata Anang.
Menurut Anang, ketentuan tersebut semestinya menjadi pedoman bagi aparat penegak hukum, terutama ketika hasil audit kerugian negara digunakan sebagai dasar dalam perkara tindak pidana korupsi.
Baca Juga: Harga Pangan Naik Lagi usai Program Makan Bergizi Gratis Dimulai, Telur dan Ayam Jadi Sorotan
“Artinya, saya meyakini bahwa ini secara hukum pun harus dipatuhi. Audit kerugian keuangan negara itu hanya boleh dilakukan oleh BPK,” ujarnya.
Ia berpandangan fungsi BPKP sebaiknya dikembalikan sebagai aparat pengawasan intern pemerintah, bukan sebagai lembaga yang menetapkan secara final besaran kerugian negara dalam proses pidana.
Perdebatan mengenai siapa yang berwenang menghitung kerugian negara kembali mencuat setelah Mahkamah Konstitusi menerbitkan Putusan Nomor 28/PUU-XXIV/2026.
Dalam pertimbangannya, MK menyebut lembaga yang memiliki kewenangan mengaudit keuangan negara sebagaimana dimaksud dalam Penjelasan Pasal 603 KUHP adalah Badan Pemeriksa Keuangan (BPK).
Kewenangan tersebut melekat pada posisi konstitusional BPK untuk memeriksa pengelolaan dan tanggung jawab keuangan negara, termasuk menetapkan besaran kerugian negara.
Di sisi lain, BPKP berstatus sebagai aparat pengawasan intern pemerintah.
Tugas dan kewenangannya diatur dalam Peraturan Presiden Nomor 192 Tahun 2014 yang terakhir diubah melalui Peraturan Presiden Nomor 2 Tahun 2025.
Regulasi tersebut memberikan kewenangan kepada BPKP untuk melakukan audit investigatif serta audit penghitungan kerugian keuangan negara maupun daerah.
Perbedaan dasar hukum itu kemudian memunculkan perdebatan mengenai kedudukan hasil audit BPKP ketika digunakan untuk membuktikan unsur kerugian negara dalam perkara korupsi.
Namun demikian, terdapat pula pandangan yang menyatakan bahwa penghitungan kerugian negara tidak hanya dapat dilakukan oleh BPK.
Baca Juga: Yusril Ungkap Identitas Abdul Karim Raed Miqdad, WN Palestina yang Dideportasi dari Indonesia
Hasil audit dari BPKP, inspektorat, akuntan publik, maupun lembaga lain yang memiliki kompetensi masih dapat dimanfaatkan dalam proses penyelidikan, penyidikan, pemberian keterangan ahli, hingga pembuktian di persidangan sepanjang diperoleh sesuai ketentuan hukum.
Pandangan tersebut merujuk pada Putusan MK Nomor 31/PUU-X/2012 yang memberikan ruang bagi aparat penegak hukum untuk berkoordinasi dengan BPK, BPKP, instansi pengawasan lainnya, maupun para ahli dalam membuktikan adanya kerugian negara.
Karena itu, persoalan yang berkembang tidak lagi sebatas mengenai boleh atau tidaknya BPKP melakukan audit.
Yang menjadi perhatian utama adalah bagaimana kedudukan hukum hasil audit BPKP dalam menetapkan kerugian negara serta penggunaannya sebagai alat bukti dalam perkara pidana korupsi.
Fernando pun mendorong adanya koordinasi yang lebih jelas antara BPKP, pemerintah, dan aparat penegak hukum agar tidak muncul perbedaan penafsiran dalam proses penegakan hukum.
Baca Juga: Prabowo Terima Direktur FBI Kash Patel, Artefak Budaya Indonesia dari Papua Akhirnya Dipulangkan
“Standar pemeriksaan, metodologi penghitungan, serta kedudukan hukum hasil audit harus memiliki kepastian agar pemberantasan korupsi tetap efektif tanpa mengabaikan hak pihak yang diperiksa,” katanya.
Ia menilai evaluasi tersebut penting untuk mencegah munculnya perbedaan hasil penghitungan yang berpotensi memengaruhi konstruksi suatu perkara.
“Dengan proses yang transparan dan akuntabel, hasil audit BPKP diharapkan tidak hanya kuat secara teknis, tetapi juga tahan diuji di persidangan,” ujar Fernando.
***

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait
Berita Terkini
Terpopuler
- 1Begini Alasan Dedi Mulyadi Saat Dicari Prabowo di Rakornas, Lebih Baik di Kawasan Taman Nasional Gunung Ciremai
- 2Kasus Korupsi Pesawat Fiktif Rp4,94 Miliar, Eks Dirut Angkasa Pura Kargo Jadi Tersangka
- 3150 Guru Besar Kirim Surat Terbuka Desak Gibran Mundur, Bareskrim Bergerak Maraton Cecar Pelapor Kasus Suket Ijazah!
- 4Disaat Kumpul Keluarga Akhir Pekan, Resep Masakan Kepala Ikan Kakap jadi Primadona Keluarga
- 5Prabowo Akhirnya Buka Kartu! Said Didu Cium Perombakan Besar Kabinet Sebelum Akhir Oktober
- 6AC Milan Hancur Lebur di Markas Bournemouth: 4 Pemain Ini Jadi Biang Keladi Pembantaian Rossoneri!
- 7Bayar 'Hutang' 16 Tahun Lalu, Skuad Emas Manchester United Resmi Bentrok Lawan Persija di SUGBK!
- 8SIAP-SIAP BORONG TIKET! Pemerintah Gratiskan PPN Pesawat 100 Persen Buat Libur Nataru, Cek Trik dan Tanggal Mainnya!
- 9Rizal Fadillah Desak Prabowo Bersikap soal Gibran, Benarkah Wacana Pemakzulan Makin Panas?
- 10Ade Armando Sentil Sikap Prabowo soal Polemik Gibran, Benarkah Mas Wapres Tak Bisa Disalahkan?